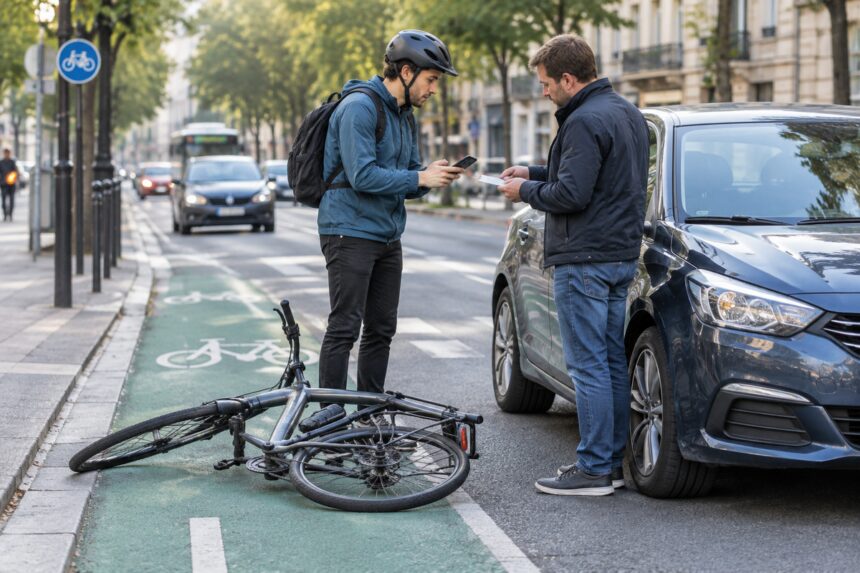
En France, après un accident à vélo, l’assurance à solliciter dépend de trois éléments : la présence d’un tiers, la nature des dommages et le motif du déplacement. Soins, préjudices corporels, dégâts au vélo et dommages causés à autrui relèvent souvent de garanties différentes.
- Quelle assurance intervient selon l’accident ?
- Chute sans tiers : les soins et le vélo sont couverts séparément
- Collision avec une voiture : distinguer blessures et dégâts matériels
- Accident causé par un piéton ou un autre cycliste
- Si le cycliste cause des dommages à autrui
- Trajet domicile-travail ou mission : deux situations différentes
- Trois garanties à ne pas confondre
- Que faire après l’accident ?
Le droit français ne prévoit donc pas une assurance accident vélo unique. Assurance Maladie, complémentaire santé, responsabilité civile, garantie individuelle accident, assurance du matériel et protection juridique ont chacune un rôle précis.
Quelle assurance intervient selon l’accident ?
| Situation | Blessures et responsabilité | Vélo et autres biens |
|---|---|---|
| Chute sans tiers | Assurance Maladie, mutuelle et individuelle accident selon le contrat | Garantie casse ou dommages si elle a été souscrite |
| Collision avec un véhicule motorisé | Assureur du véhicule impliqué pour le préjudice corporel | Assureur du véhicule selon les responsabilités, ou garantie personnelle |
| Piéton ou cycliste responsable | Responsabilité civile du tiers si sa responsabilité est établie | Responsabilité civile du tiers, sous réserve des preuves |
| Dommages causés par le cycliste | Responsabilité civile vie privée, sauf usage exclu | Garantie distincte nécessaire pour le vélo du cycliste |
| Trajet domicile-travail | Régime de l’accident de trajet si les conditions sont remplies | Assureur du tiers ou garantie personnelle du vélo |
| Déplacement pour l’employeur | Régime de l’accident du travail et recours possible contre un tiers | Garanties de l’entreprise et contrat couvrant le vélo |
Ces indications ne garantissent pas une prise en charge automatique. Les plafonds, franchises, exclusions, seuils d’intervention et usages couverts dépendent toujours des contrats.
Chute sans tiers : les soins et le vélo sont couverts séparément
Lorsqu’un cycliste tombe seul, l’Assurance Maladie et sa complémentaire santé prennent en charge les soins selon leurs règles habituelles. Cette couverture des frais médicaux ne constitue pas une indemnisation complète du préjudice corporel. Une incapacité, une perte de revenus ou des séquelles peuvent nécessiter une garantie supplémentaire.
Une garantie individuelle accident ou une garantie des accidents de la vie peut intervenir dans les situations prévues au contrat. Certains contrats imposent un seuil de gravité ou comportent des exclusions liées à la pratique sportive ou à l’âge.
L’assurance santé ne rembourse pas le vélo, les vêtements ou les accessoires. Pour cela, il faut une garantie casse ou dommages accidentels adaptée à l’usage pratiqué. Un contrat limité au vol ne couvre pas nécessairement les dégâts provoqués par une chute.
Collision avec une voiture : distinguer blessures et dégâts matériels
En France, lorsqu’un véhicule terrestre à moteur est impliqué, le cycliste bénéficie, pour ses atteintes corporelles, du régime protecteur de la loi du 5 juillet 1985. En tant que victime non conductrice d’un véhicule motorisé, sa faute ordinaire ne peut pas lui être opposée. Une faute inexcusable constituant la cause exclusive de l’accident peut toutefois limiter ce principe.
Cette exception ne peut pas être opposée aux victimes de moins de 16 ans, de plus de 70 ans ou titulaires d’un taux d’incapacité ou d’invalidité d’au moins 80 %. L’indemnisation n’est toutefois pas due lorsque la victime a volontairement recherché son dommage.
Les dommages matériels suivent d’autres règles. Pour le vélo, le téléphone, les vêtements ou les bagages, une faute du cycliste peut limiter ou exclure l’indemnisation. Les circonstances doivent donc être établies précisément, notamment lors d’une manœuvre relevant des règles de dépassement d’un cycliste.
Si le conducteur est inconnu ou non assuré, le Fonds de garantie des assurances obligatoires de dommages peut intervenir sous conditions. Les règles varient selon la nature des dommages et l’identification du responsable.
Accident causé par un piéton ou un autre cycliste
Si un piéton ou un autre cycliste provoque l’accident, son assureur de responsabilité civile peut indemniser les dommages corporels et matériels lorsque sa responsabilité est établie. Il faut alors démontrer la faute, le dommage et leur lien.
Les coordonnées du tiers, les témoignages, les photographies et les documents médicaux sont importants. Les circonstances d’un accident entre un cycliste et un piéton doivent être décrites sans attribuer automatiquement la responsabilité à l’un des usagers.
L’individuelle accident du cycliste peut compléter l’indemnisation selon le contrat. La protection juridique peut aussi l’aider à exercer un recours si les responsabilités sont contestées.
Si le cycliste cause des dommages à autrui
Un cycliste qui renverse un piéton, endommage une voiture ou provoque la chute d’un autre usager peut engager sa responsabilité. La responsabilité civile vie privée, souvent incluse dans l’assurance multirisque habitation, indemnise la victime dans les limites du contrat.
Cette garantie protège les tiers, pas le cycliste responsable ni son vélo. Il faut également vérifier les exclusions liées à la compétition, à une activité rémunérée, à l’usage professionnel ou aux caractéristiques du cycle. Le dossier consacré aux garanties possibles pour un vélo électrique précise notamment la différence entre un VAE conforme et un speed bike soumis à l’assurance des véhicules motorisés.
Trajet domicile-travail ou mission : deux situations différentes
Le vélotaf peut relever de l’accident de trajet
Un accident survenu entre le domicile et le lieu de travail peut être reconnu comme accident de trajet si les conditions légales sont réunies. Le parcours entre le travail et le lieu habituel de restauration peut également être concerné dans certaines conditions. Les détours et interruptions sont appréciés selon leur motif.
Cette reconnaissance ouvre une prise en charge au titre du régime des accidents du travail et maladies professionnelles. Elle ne rembourse pas automatiquement le vélo et n’empêche pas un recours contre l’assureur d’un tiers responsable. Se rendre au travail ne constitue pas, à lui seul, un usage professionnel du vélo au sens des contrats.
Un déplacement effectué pour l’employeur relève de la mission
Une livraison, un rendez-vous ou une autre tâche accomplie à vélo pour l’entreprise peut relever de l’accident du travail. Si le salarié cause des dommages à un tiers pendant cette mission, l’employeur en répond en principe civilement. L’entreprise doit donc vérifier que son assurance couvre cet usage.
Le vélo peut appartenir au salarié, à l’employeur ou être loué. Cette situation influe sur la garantie des dégâts matériels, mais ne suffit pas à qualifier le déplacement. Les contrats doivent correspondre aux différents usages d’un vélo de fonction, notamment lorsque les usages professionnel et personnel alternent.
Trois garanties à ne pas confondre
- Responsabilité civile : elle indemnise les dommages causés à autrui.
- Individuelle accident : elle couvre l’assuré selon les événements, seuils et montants du contrat.
- Protection juridique : elle informe, accompagne un recours et peut financer certains frais d’expert ou d’avocat.
La protection juridique ne remplace donc ni la responsabilité civile ni une garantie corporelle. L’assurance spécifique du vélo vise pour sa part le matériel et peut distinguer vol, casse, vandalisme, assistance et accessoires.
Avant de souscrire, vérifiez l’usage déclaré, les personnes assurées, les accidents couverts, la valeur maximale du vélo, la vétusté, la franchise et les accessoires inclus.
Que faire après l’accident ?
Après avoir sécurisé les lieux et fait prendre en charge les blessés, recueillez les coordonnées des personnes impliquées et des témoins. Photographiez l’environnement et les dommages sans vous mettre en danger. Un constat, un procès-verbal ou des témoignages précis peuvent aider à établir les circonstances.
Conservez les certificats médicaux, prescriptions, décomptes, justificatifs de dépenses et preuves de revenus utiles. Signalez la présence d’un tiers responsable à l’Assurance Maladie. Si l’accident est lié au travail, informez également l’employeur.
Déclarez le sinistre aux assureurs susceptibles d’intervenir dans les délais prévus par les contrats. Conservez le vélo endommagé, les accessoires et les factures jusqu’aux instructions de l’assureur ou de l’expert. Connaître les principaux risques d’accident à vélo aide à les prévenir, mais un dossier précis reste essentiel en cas de contestation.